Domain goldbonds.de kaufen?
Wir ziehen mit dem Projekt
goldbonds.de um.
Sind Sie am Kauf der Domain
goldbonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain goldbonds.de kaufen?
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
Was sind die wichtigsten Unterschiede zwischen einem festen und einem variablen Zinssatz für einen Immobilienkredit?
Ein fester Zinssatz bleibt während der gesamten Laufzeit des Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz potenziell zu niedrigeren Zinsen führen kann. Die Wahl zwischen beiden hängt von der individuellen Risikobereitschaft und Markteinschätzung ab. **

Ähnliche Suchbegriffe für Immobilienkredit
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
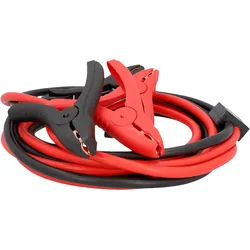
AEG Starthilfekabel Sicherheit SP25Das AEG Starthilfekabel mit StartProtect-Technologie Das AEG Starthilfekabel SP 25 "StartProtect" hat ein rotes und ein schwarzes Kabel mit vollisolierten Best-Contact-Polklemmen. Die Kabel mit Kupfer-Aluminium-Technologie entsprechen dem Leitwert eines26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lauflampe Blinklicht Sicherheit regenfestBlinklicht, damit du bei Nacht oder Dunkelheit beim Laufen von Autofahrern gesehen wirst. Sichtbarkeit::Rote LED für gute Sichtbarkeit im Dunkeln - bis 100 m!|Geringes Gewicht::9,6 g mit Batterie|Autonomie::9 Std. bei Dauerlicht, 22 Std. bei Blinklicht|Wasserdichtigkeit::Regenfest (IPX4). Sollte nicht in Wasser getaucht werden.4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
-
Wie läuft ein Immobilienkredit ab?
Wie läuft ein Immobilienkredit ab? **
-
Was braucht man für Immobilienkredit?
Für einen Immobilienkredit benötigt man in der Regel eine solide Bonität, also eine gute Kreditwürdigkeit. Zudem wird ein regelmäßiges Einkommen vorausgesetzt, um die monatlichen Raten des Kredits zu bedienen. Darüber hinaus ist eine Eigenkapitalquote von mindestens 20% üblich, um die Finanzierung zu erleichtern. Außerdem werden Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft benötigt, um die Bonität des Kreditnehmers zu prüfen. Es ist auch ratsam, eine Schufa-Auskunft einzuholen, um eventuelle negative Einträge zu vermeiden. **
-
Wie lange dauert Auszahlung Immobilienkredit?
Die Dauer der Auszahlung eines Immobilienkredits hängt von verschiedenen Faktoren ab, wie z.B. der Geschwindigkeit der Kreditgenehmigung, der Prüfung der Unterlagen und der Abwicklung des Kaufvertrags. In der Regel kann die Auszahlung eines Immobilienkredits innerhalb von 4-6 Wochen erfolgen, wenn alle erforderlichen Dokumente vollständig und korrekt eingereicht wurden. Es kann jedoch auch länger dauern, wenn es Verzögerungen bei der Prüfung der Unterlagen oder bei der Klärung von offenen Fragen gibt. Es ist ratsam, sich im Vorfeld über die genaue Dauer der Auszahlung bei der jeweiligen Bank oder Finanzierungsinstitution zu informieren. **

Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
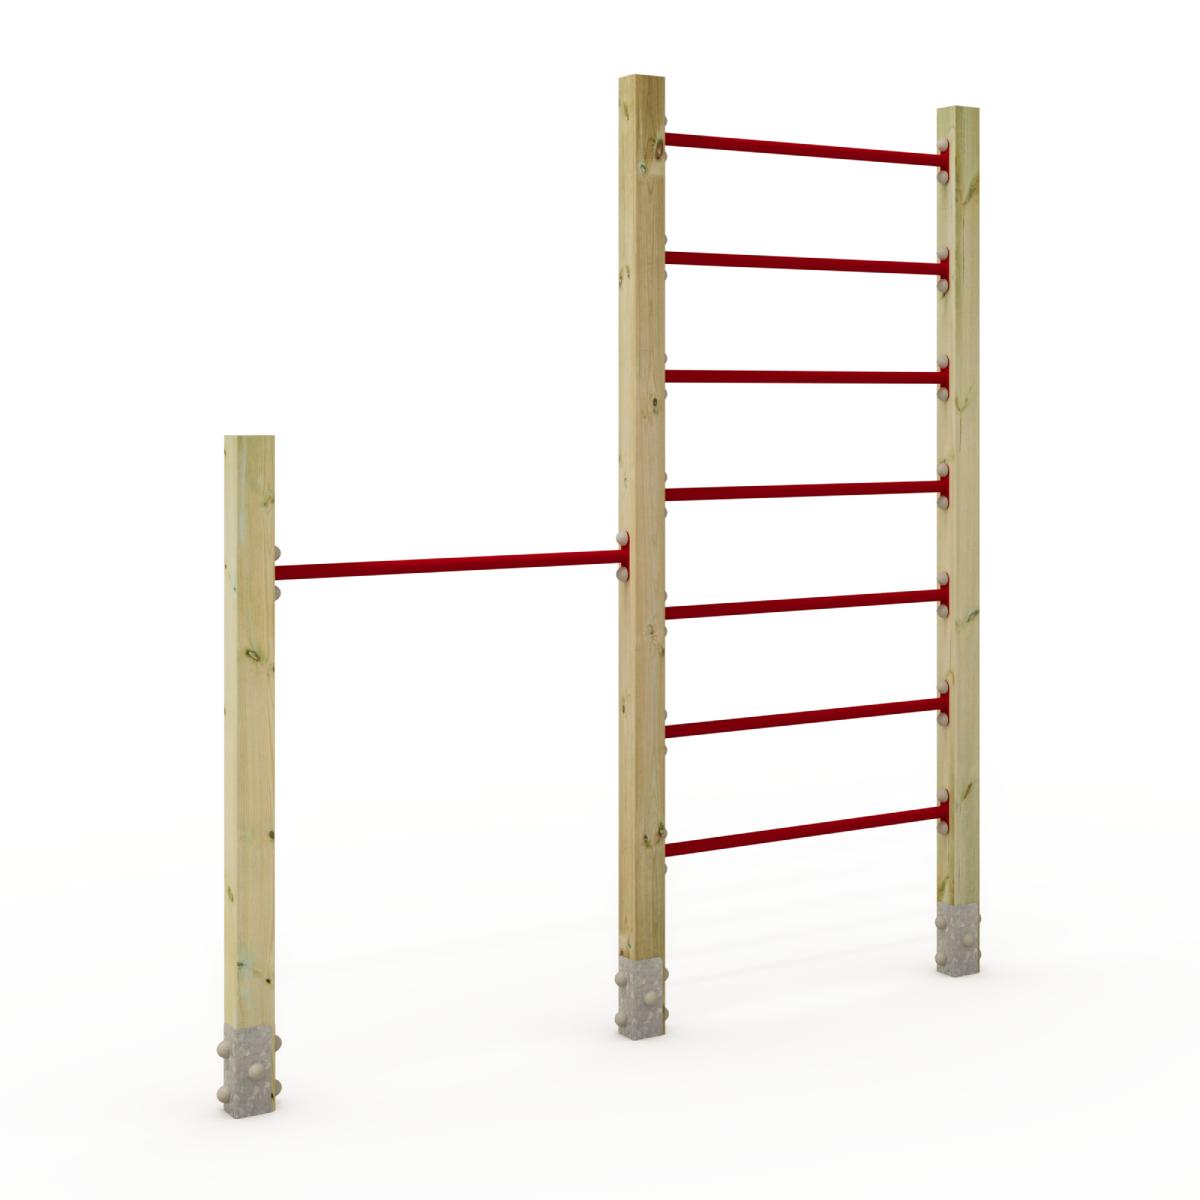
Klettergerät PRO Tumble 308P Kletterleiter Reckstange 206x9x240cm Spielplatz-Gerät Öffentliche Anlage Wetterbeständig Sicherheit Inkl. Anker - WickeyHol dir mit der Wickey PRO Tumble 308 die perfekte Kombination aus Kletterleiter und Reckstange direkt auf den Spielplatz. Dieses vielseitige Gerät fördert Kraft, Balance und Koordination und bietet Kindern ab 3 Jahren endlosen Spaß. Die robuste Konstruktion ist ideal für den intensiven Einsatz in öffentlichen Bereichen ausgelegt und überzeugt durch extreme Wetterbeständigkeit und geprüfte Sicherheit. Dank der individuellen Konfigurationsmöglichkeiten bei Material, Pfostendicke und Reckhöhe passt sich das System optimal an deine Bedürfnisse an. Das Set ist in verschiedenen Ausführungen erhältlich, wie etwa als 308P mit 206x9x240 cm oder als 318PX mit 283x11x240 cm, wobei alle Modelle eine maximale Fallhöhe von 233 cm aufweisen. Alle benötigten Winkelanker und Sicherheitskappen für einen stabilen Aufbau sind bereits im Lieferumfang enthalten. Entdecke jetzt die Wickey PRO Tumble-Serie und gestalte einen aktiven und langlebigen Spielbereich, der keine Wünsche offen lässt.529,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Briefpapier DP490, Wertpapier blau, A4, Urkundenpapier, 185 g/m², 20 StückHochwertiges A4-Motivpapier mit neutralem, blauem Urkundenvordruck 185 g/m² Grammatur - Feinpapier mit hoher Stabilität und Qualität Geeignet zum Bedrucken mit Kopierer, Laser- und InkJet-Drucker Ideal als Zertifikat oder Auszeichnung für Vereine, Schulen & Firmenveranstaltungen Merkmale: Format: A4 Ausführung: ohne Umschlag Design: Urkundenpapier Farbe: blau, grau, mehrfarbig Grammatur: 185 g/m² weitere Produktinformationen: Blatt pro Pack: 2013,72 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
AEG Starthilfekabel Sicherheit SP25Das AEG Starthilfekabel mit StartProtect-Technologie Das AEG Starthilfekabel SP 25 "StartProtect" hat ein rotes und ein schwarzes Kabel mit vollisolierten Best-Contact-Polklemmen. Die Kabel mit Kupfer-Aluminium-Technologie entsprechen dem Leitwert eines26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Was sind die wichtigsten Unterschiede zwischen einem festen und einem variablen Zinssatz für einen Immobilienkredit?
Ein fester Zinssatz bleibt während der gesamten Laufzeit des Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz potenziell zu niedrigeren Zinsen führen kann. Die Wahl zwischen beiden hängt von der individuellen Risikobereitschaft und Markteinschätzung ab. **
-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
-
Wie läuft ein Immobilienkredit ab?
Wie läuft ein Immobilienkredit ab? **
Ähnliche Suchbegriffe für Immobilienkredit
-
Lauflampe Blinklicht Sicherheit regenfestBlinklicht, damit du bei Nacht oder Dunkelheit beim Laufen von Autofahrern gesehen wirst. Sichtbarkeit::Rote LED für gute Sichtbarkeit im Dunkeln - bis 100 m!|Geringes Gewicht::9,6 g mit Batterie|Autonomie::9 Std. bei Dauerlicht, 22 Std. bei Blinklicht|Wasserdichtigkeit::Regenfest (IPX4). Sollte nicht in Wasser getaucht werden.4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was braucht man für Immobilienkredit?
Für einen Immobilienkredit benötigt man in der Regel eine solide Bonität, also eine gute Kreditwürdigkeit. Zudem wird ein regelmäßiges Einkommen vorausgesetzt, um die monatlichen Raten des Kredits zu bedienen. Darüber hinaus ist eine Eigenkapitalquote von mindestens 20% üblich, um die Finanzierung zu erleichtern. Außerdem werden Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft benötigt, um die Bonität des Kreditnehmers zu prüfen. Es ist auch ratsam, eine Schufa-Auskunft einzuholen, um eventuelle negative Einträge zu vermeiden. **
-
Wie lange dauert Auszahlung Immobilienkredit?
Die Dauer der Auszahlung eines Immobilienkredits hängt von verschiedenen Faktoren ab, wie z.B. der Geschwindigkeit der Kreditgenehmigung, der Prüfung der Unterlagen und der Abwicklung des Kaufvertrags. In der Regel kann die Auszahlung eines Immobilienkredits innerhalb von 4-6 Wochen erfolgen, wenn alle erforderlichen Dokumente vollständig und korrekt eingereicht wurden. Es kann jedoch auch länger dauern, wenn es Verzögerungen bei der Prüfung der Unterlagen oder bei der Klärung von offenen Fragen gibt. Es ist ratsam, sich im Vorfeld über die genaue Dauer der Auszahlung bei der jeweiligen Bank oder Finanzierungsinstitution zu informieren. **
-
Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.